




Рекордный урожай и трудности с его реализацией могут существовать одновременно — на это указывает генеральный директор компании «Партнер М» Артем Пономарев в колонке для «Агроэксперта». По его мнению, отрасль измеряет успех тоннами, тогда как считать нужно деньги и добавленную стоимость. Разбираем аргументы эксперта: от цен на пшеницу и логистики до экономики глубокой переработки.
Логистика и цены: где теряется маржа
Ограничения с отгрузкой зерна, по словам Пономарева, вновь показали уязвимость модели «от поля до порта», экономика которой зависит от экспорта. Эксперт напоминает: можно зафиксировать рекордные сборы на уровне 140–142 млн тонн и одновременно столкнуться с трудностями при хранении и реализации.
Часть объемов, которые ранее вывозили через южные порты, компании пытаются экстренно перенаправить по другим маршрутам — по железной дороге через Дальний Восток, Балтику, а также через порт в Мурманске, который планировал начать перевалку зерна в октябре.
Однако, как отмечает эксперт, это лишь новый способ доставить товар, который и без того сложно реализовать с достаточной прибылью. Цена пшеницы четвертого класса за месяц упала на 7%, опустившись ниже 9 тыс. рублей, тогда как затраты выросли — подорожали топливо, оплата труда и запчасти.
Переориентация грузов на север, по оценке Пономарева, дополнительно съедает маржу и не отменяет ограничений: пропускной способности, протяженности путей, загруженности железнодорожной сети и необходимости адаптации терминалов. Стоимость логистики при этом может составлять до 40% от конечной цены.
От тонн к деньгам: сколько стоит переработка
Основная проблема, по мнению автора колонки, в том, что успех по-прежнему измеряется объемами. Он предлагает переосмыслить инфраструктуру АПК и смотреть шире — не сколько собрали, а сколько добавленной стоимости создали из каждой тонны.
Статистика прошлого года, которую приводит эксперт, показывает: на глубокую переработку уходит лишь 2% зерна. Значительная часть сырья при этом экспортируется, а прибыль от создания добавленной ценности получают другие страны — например, Турция.
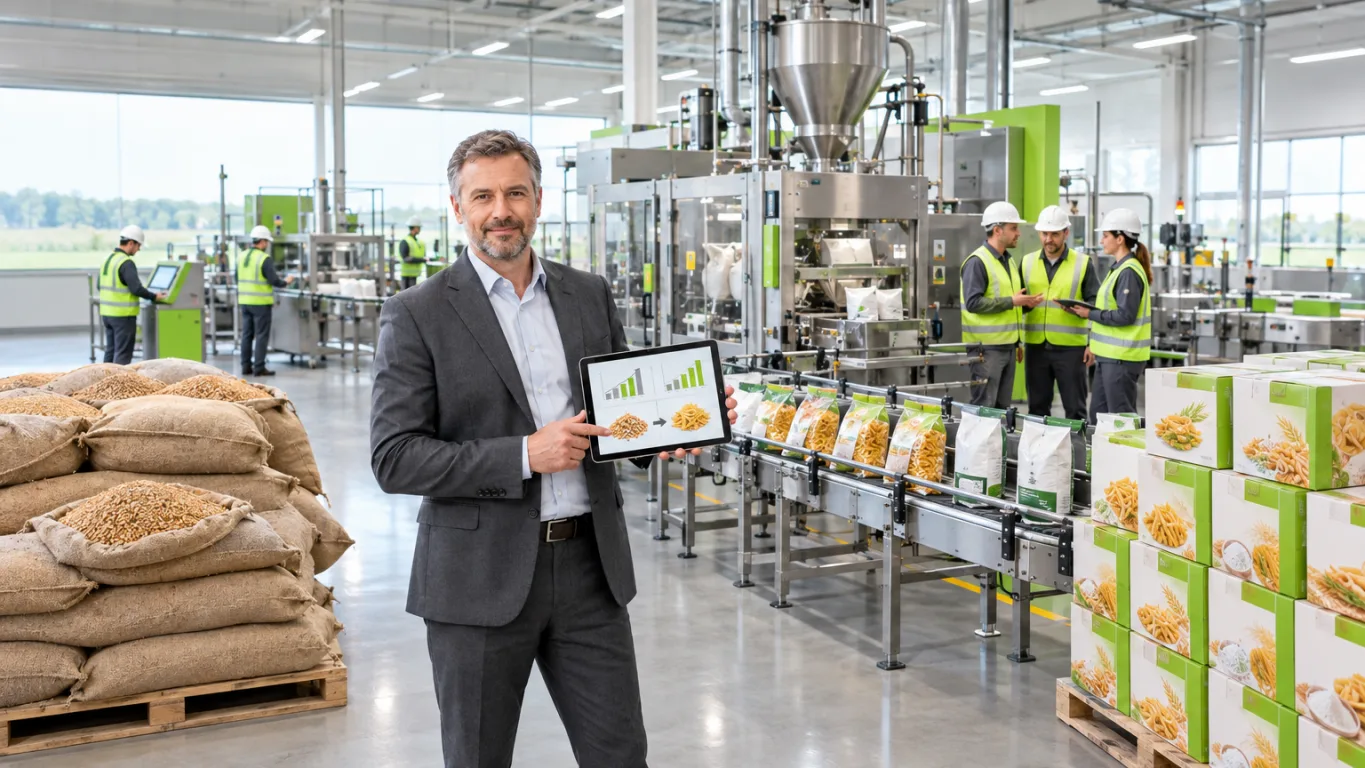
Пономарев сравнивает стоимость одной и той же тонны на разных этапах. На экспорте тонна пшеницы стоит около 10–15 тыс. рублей. Переработанная в муку, отруби и другие продукты помола — уже 18–30 тыс. При глубокой переработке в аминокислоты или текстурированные растительные белки цена исходной тонны может подняться до 60–100 тыс. рублей и выше.
При этом эксперт предостерегает от вывода, что переработка автоматически прибыльнее продажи сырья. Итоговая маржинальность сильно зависит от региона и логистики, а экономика определяется не только ценой каждого продукта, но и выходом фракций, затратами на переработку, стоимостью оборудования, энергией и рынком сбыта.
Переработка как промышленность ингредиентов
Глубокую переработку Пономарев описывает как большую цепочку производства, каждое звено которой дает эффект для экономики и добавленной стоимости: элеватор обеспечивает хранение и подготовку сырья, логистика доставляет его покупателю, переработка создает продукт с новыми функциональными характеристиками, конечный производитель — готовую еду.
По опыту компании, глубокая переработка одной тонны зерна позволяет извлекать растительный белок — текстураты, концентраты, крахмал, клетчатку, функциональную муку и другое. Маржинальность таких ингредиентов может достигать 25–40% и выше, а спрос на них есть в мясной, молочной, хлебопекарной, кондитерской, кормовой и даже непищевых отраслях.
Такие продукты, по словам эксперта, конкурируют не ценой сырья, а свойствами и стабильным качеством: позволяют улучшать характеристики конечного продукта, замещать импортные ингредиенты и решать конкретные технологические задачи. Растительные белки способны связывать воду и жир, формировать структуру продукта, стабилизировать эмульсии, увеличивать выход и улучшать консистенцию.
Барьеры: капитал, кадры, инфраструктура, сбыт
Мощностей для глубокой переработки в стране недостаточно, несмотря на инвестиции и реализацию с 2026 года нацпроекта «Технологическое обеспечение биоэкономики», отмечает Пономарев.
Для развития, по его словам, нужен капитал: создание производства может требовать инвестиций, измеряемых в миллиардах рублей. Для примера он приводит промышленный комплекс «Партнер-М», который обладает оборудованием и инфраструктурой на сумму более 5 млрд рублей. Важны и льготные долгосрочные кредиты.
Второй барьер — кадры: их дефицит эксперт оценивает в 100–200 тыс. специалистов по всему АПК. Третий — инфраструктура и доступная энергия, которые объединяются в биокластерах и снижают затраты участников за счет эффекта масштаба.
Наконец, нужен рынок сбыта, направленный главным образом на социальные и государственные нужды, которые в числе первых должны получить прикладные решения, а также поддержка на экспортном направлении.
Институциональные инвесторы и профильные фонды, готовые направить деньги в производство, должны понимать: только на идее о высокой добавленной стоимости завод не построить. Экономика переработки не сводится к разнице цен сырья и продукта — нужно знать, что востребовано, какова себестоимость товара и загрузка мощностей и где будет продаваться готовая продукция.
Куда движется стратегия
Пономарев формулирует вывод так: российский АПК должен научиться зарабатывать не только на том, что выращивает, собирает и пытается экспортировать, находя новые маршруты, но и на производстве, где сырье превращается в ингредиенты и функции.
По его словам, ответ на вопрос, начнет ли отрасль считать, сколько денег и промышленной ценности создается из каждой собранной тонны, фактически дан: экономическая стратегия России до 2030 года смещает акцент на создание новых производственных цепочек, запуск проектов в глубокой переработке зерна и развитие биоэкономики внутри страны. Эксперт добавляет, что остается наблюдать, как быстро это заработает и когда доля глубокой переработки сдвинется с 2% до 5%, 10% и выше, — и участвовать в создании добавленной стоимости.
Вопросы и ответы
Сколько зерна уходит на глубокую переработку в России?По статистике прошлого года, которую приводит Артем Пономарев, — лишь 2%.
Сколько стоит тонна пшеницы на экспорте и после переработки?На экспорте — около 10–15 тыс. рублей. После переработки в муку, отруби и другие продукты помола — 18–30 тыс. При глубокой переработке в аминокислоты или текстурированные растительные белки — до 60–100 тыс. рублей и выше.
Какую долю может занимать логистика в конечной цене?По оценке эксперта — до 40%.
Какие барьеры названы для развития глубокой переработки?Нехватка капитала (инвестиции измеряются миллиардами рублей), дефицит кадров в 100–200 тыс. специалистов по всему АПК, потребность в инфраструктуре и доступной энергии, а также необходимость рынка сбыта.
Заключение
Аргумент Пономарева строится на сопоставлении цифр: рекордные сборы 140–142 млн тонн, падение цены пшеницы четвертого класса на 7% за месяц ниже 9 тыс. рублей и логистика, доходящая до 40% конечной цены, плохо сочетаются с моделью, где успех измеряется объемами. Альтернатива, которую он предлагает, — считать добавленную стоимость и развивать глубокую переработку, где маржинальность ингредиентов может достигать 25–40% и выше, а цена исходной тонны — вырастать до 60–100 тыс. рублей.